Bỏ thuế khoán 2026: hộ kinh doanh cần làm gì trước 31/12?
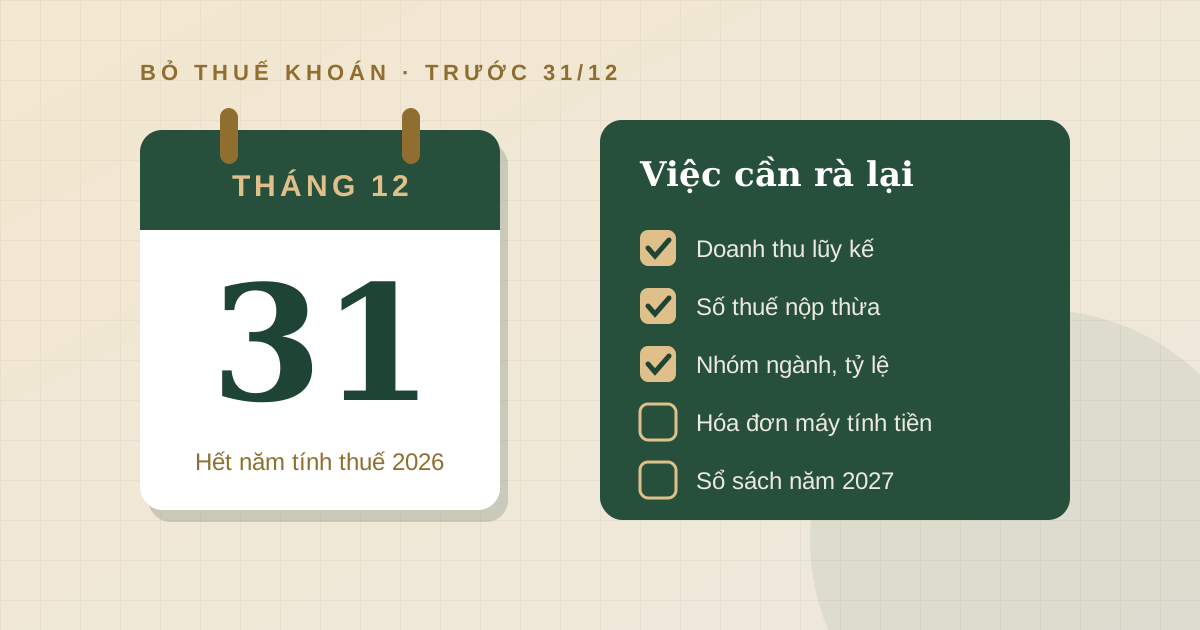
Năm 2026 là năm đầu tiên hộ kinh doanh tự kê khai thay cho thuế khoán, và quy định đã thay đổi nhiều lần trong năm: ngưỡng doanh thu tăng từ 500 triệu lên 1 tỷ đồng, mẫu tờ khai thay hai lần. Còn hai tháng trước khi kết thúc năm, đây là những việc chủ hộ nên rà lại.
1. Cộng lại doanh thu lũy kế của tất cả địa điểm
Ngưỡng 1 tỷ đồng/năm tính trên tổng doanh thu của mọi hoạt động, mọi địa điểm kinh doanh của hộ. Nhiều hộ chỉ theo dõi riêng từng cửa hàng nên không biết mình đã vượt ngưỡng.
- Lũy kế đến nay chưa vượt 1 tỷ: thông báo doanh thu năm 2026 theo mẫu 01/TKN-CNKD chậm nhất ngày 31/01/2027, và theo dõi sát doanh thu tháng 11 – 12.
- Lũy kế vượt 1 tỷ: Từ quý doanh thu lũy kế vượt 1 tỷ đồng, hộ khai thuế theo quý trên doanh thu lũy kế từ đầu năm đến hết quý đó (thuế GTGT tính trên toàn bộ doanh thu lũy kế); không phải khai bổ sung các quý trước.
2. Rà các kỳ đã nộp theo ngưỡng 500 triệu
Ngưỡng 1 tỷ đồng áp dụng từ 01/01/2026. Hộ có doanh thu năm không quá 1 tỷ đồng đã nộp thuế quý I/2026 theo ngưỡng cũ cần khai bổ sung điều chỉnh doanh thu tính thuế về 0 (hoặc hủy tờ khai quý I), sau đó đề nghị bù trừ hoặc hoàn số nộp thừa theo NĐ 68/2026/NĐ-CP (sửa đổi bởi NĐ 141/2026/NĐ-CP). Kiểm tra lại trên tài khoản thuế điện tử để làm đúng các bước.
3. Kiểm tra lại nhóm ngành
Tỷ lệ thuế GTGT của hộ dao động từ 1% (phân phối hàng hóa) đến 5% (dịch vụ, cho thuê tài sản). Xếp sai nhóm ngành là nguyên nhân phổ biến dẫn đến khai thiếu thuế. Hộ vừa bán hàng vừa làm dịch vụ (ví dụ bán và lắp đặt) cần tách doanh thu theo từng nhóm.
Nhớ áp dụng mức giảm 20% tỷ lệ GTGT đến 31/12/2026 cho hàng hóa, dịch vụ thuộc diện giảm theo Nghị định 174/2025/NĐ-CP, và thể hiện trên hóa đơn.
4. Hóa đơn điện tử
Hộ có doanh thu năm từ 1 tỷ đồng trở lên bán hàng, cung cấp dịch vụ trực tiếp cho người tiêu dùng phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền, đăng ký trong 30 ngày kể từ cuối kỳ có doanh thu vượt ngưỡng.
5. Chuẩn bị cho năm 2027
- Lập sổ doanh thu, chi phí theo Thông tư 152/2025/TT-BTC ngay từ 01/01/2027.
- Dự kiến doanh thu 2027 trên 1 tỷ đến 3 tỷ đồng: tính thử cả hai phương pháp TNCN (tỷ lệ trên phần vượt 1 tỷ, hoặc 15% thu nhập) trước khi chọn. Chọn phương pháp thu nhập phải giữ ít nhất 2 năm.
- Doanh thu dự kiến trên 3 tỷ: bắt buộc tính TNCN theo thu nhập (17%), cần sổ sách chi phí đầy đủ. Đây cũng là lúc nên cân nhắc chuyển lên công ty.
Muốn biết nhanh hộ của bạn phải nộp bao nhiêu, dùng công cụ tính thuế hộ kinh doanh 2026, hoặc gửi tình hình cho kế toán Đại Hưng Phát để được rà soát cụ thể.
Văn bản căn cứ
- Nghị định 68/2026/NĐ-CP, sửa đổi bởi Nghị định 141/2026/NĐ-CP
- Luật Thuế thu nhập cá nhân số 109/2025/QH15
- Nghị định 174/2025/NĐ-CP
- Thông tư 89/2026/TT-BTC; Thông tư 152/2025/TT-BTC
Bài viết tổng hợp quy định có hiệu lực tại ngày cập nhật ghi trên, mang tính tham khảo, không thay thế tư vấn theo hồ sơ cụ thể. Quy định có thể thay đổi sau ngày cập nhật.